2024 到 2026 三年间,上海楼市完成了一次清晰的反转:二手房成交从 2024 年的 24.27 万套、2025 年的 25.40 万套 站稳高位,2026 年前 9 月已达 21.71 万套(同比 +14.4%);9 月二手房价同比 +0.8%,是 70 城中唯一由跌转涨的城市;二手房挂牌量从 2024 年峰值 22 万套 一路降到 2026 年约 8 万套,去化周期压缩到 3–4 个月。政策两年六连发、积分盘前三季度仅 12 次触发——这是一份「结构性企稳」的行情清单,供购房决策参考。
01上海近一年楼市新政详情(2025.08 – 2026.10)
说明:本轮宽松为“两年多轮”,2026 年起重心由“放开刚需闸门”转向“打通卖旧买新堵点”。
| 时间 | 政策 | 核心内容 | 对购房人的影响(通用) |
|---|
| 2025-08-25 | 沪六条 | 限购、信贷、公积金、税费全面松绑(含公积金可提取支付新建预售房首付) | 购房资格与资金门槛下降的起点 |
| 2026-02-26 | 沪七条 | 非沪籍外环内社保 3 年→1 年;满 3 年可外环内增购 1 套;居住证满 5 年可全市购 1 套;首套公积金最高 160→240 万(叠加上浮最高 324 万)、认房不认贷;沪籍子女成年后唯一住房暂免房产税 | 非沪籍门槛大降;贷款能力增强;置换税费减轻 |
| 2026-08-21 | 沪八条 | 首套商贷首付统一 15%;外环外二套首付 20%→15%(外环内 25%);以旧换新最高补 8 万(总额 2 亿用完即止);公积金可提付现房首付/契税/车位;房票安置;收储二手住房 | 置换链条打通,卖旧买新成本下降 |
| 2026-08-28 | 国家现房销售+房贷改革 | 预售房须主体封顶+资金全额监管;房贷最长年限 30→40 年;新出让地优先现房销售 | 新房供应收缩,热门单元更稀缺 |
| 2026-09-28 | 上海销售制度改革实施意见 | 8.28 后新地优先现房;按揭竣工备案后才发放(先付首付、见房还贷);主办银行;土地减量提质 | 新房供应继续收缩,好房子更抢手 |
| 2026-10-01 | 居民购房贷款贴息(三部门) | 财政部等三部门 9/29 发文、10/1 起实施(暂定1年):新发商贷买首套、建筑面积≤120㎡、总价≤150万元,财政按本金贴息 1pct、最长 5 年、单户上限 100 万贷款(最多省约 5 万利息) | 仅惠及远郊/小户型刚需首套贷款客户;市区改善盘多数不在范围内 |
注:政策连续两年加码,方向一致:降低门槛、打通置换、收缩供应。对购房人而言,核心是“可选好房在变少、优质房源议价空间在收窄”,而非单纯等降价。
02上海近两年新房 / 二手房成交数据
2.1 年度对比(口径:二手房为网上房地产全口径;新房单列两口径)
| 年份 | 新房成交(商品住宅) | 新房均价 | 二手房成交 | 市场特征 |
|---|
| 2024 | 约 5.8 万套(新建商品住宅) | — | 24.27 万套 | 政策刺激翘尾,年末冲高 |
| 2025 | 约 4.45 万套(年报)/ 4.53 万套(佑威) | 80,966 元/㎡(+3.6%) | 25.40 万套(近 4 年新高) | 二手房量增价跌,以价换量 |
| 2026(1–9月) | 全口径 12.89 万套;商品住宅 8.48 万套(上半年,同比 +14.7%) | 64,097 元/㎡(6月) | 21.71 万套(同比 +14.4%) | 量价齐升,企稳回升 |
注:2025 与 2026 的“新房”两口径不可直接相减比较:12.89 万为网上房地产全口径(含商业、车位等),2.90 万为纯商品住宅不含保障房;2025 年 4.45 万为商品住宅年报口径。但趋势一致:二手房连续两年站在 24–25 万套高位。
2.2 2026 年二手房逐月成交(网上房地产,套)
| 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 |
|---|
| 20,105 | 9,903 | 27,892 | 25,405 | 24,632 | 25,158 | 23,078 | 23,137 | 23,581 |
9 个月累计约 21.7 万套,连续 7 个月单月站稳 2.3 万套以上(近 5 年最热“金九”)。2 月为春节错位月。
2.3 2026 年价格信号(关键——判断“行情变动”方向)
| 指标 | 最新表现 | 含义 |
|---|
| 二手住宅价格(9月) | 同比 +0.8%,环比连续 7 个月上涨 | 全国 70 城中唯一同比由跌转涨城市(2023.7 以来首次) |
| 新建商品住宅价格(9月) | 环比 +0.2%,同比 +2.8% | 价格相对坚挺,回稳向好 |
| 国庆(10.1–10.7) | 新建商品住宅成交面积同比翻倍;二手网签 1,289 套,同比 +65.3% | “银十”开局强劲 |
| 卖方动作(10月) | 保利等 3 盘新取证售价统一上调 1%;越秀/金茂/建发收回优惠 | 卖方市场信号清晰,折扣快速收回 |
注:结论:上海已不是“变动大要跌”,而是“量价齐升、核心区稀缺资产企稳回升”。观望可能让好楼层/好单元被挑走;但结构性分化仍在,没长板的普通盘照样卖不动。
03近期上海新房积分盘一览(2026 年前三季度)
背景:前三季度 242 批次开盘,仅 12 次触发积分制——是“冷热并置”的结构性行情,并非全面火爆。
| 区域/板块 | 项目 | 均价(万/㎡) | 主力总价 | 推出套数 | 认购组数 | 认购率 | 入围分 | 结果 |
|---|
| 青浦·徐泾 | 绿城·悦海棠(一批次) | 6.2 | 640万+ | 228 | 946 | 415% | 62.12 | 当日售罄 |
| 青浦·徐泾 | 绿城·悦海棠(二批次) | 6.2 | 640万+ | 281 | 1,364 | 485% | 68.19 | 千人摇·售罄 |
| 青浦·重固 | 保利虹桥和颂·璟园 | 3.97 | 约370万起 | 108 | 210+ | 约200% | 触发积分 | 售罄 |
| 嘉定·新城 | 象屿金茂·满嘉(首开) | 5.72 | 改善 | 115 | 471 | 410% | 64.40 | 售罄 |
| 嘉定·新城 | 象屿金茂·满嘉(二批次) | 5.72 | 改善 | 135 | 488 | 361% | 66.15 | 两开两罄 |
| 浦东·森兰 | 越秀·天屿 | 7.3 | 改善 | 147 | 372 | 253% | 触发积分 | 售罄 |
| 宝山 | 金茂·锦棠 | 6.1 | 刚需改善 | — | — | 197% | 触发积分 | 开盘售罄 |
| 浦东北蔡 | 开云·艾尚里(四期) | 9.34 | 700万起 | 102 | — | 206% | 触发积分 | 触发积分 |
| 青浦·徐泾 | 宝业·虹桥国展里 | 6.17 | 130–153㎡ | — | — | 270% | — | 热销 |
| 普陀·内环 | 苏河晏(10月) | 10.04 | 高端 | 84 | — | 534%认筹 | — | 2025以来最高认筹纪录 |
| 松江·洞泾 | 华发·海上都荟(在售参考) | 4.2 | 91㎡约336万 / 100㎡约370万 | 顺销 | — | 未触发积分 | — | 在售·可挑 |
注:区域认购热度排名:浦东(约30%)> 青浦(约23%)> 宝山(约16%)> 嘉定(约11%)。热门盘一旦触发积分就要拼社保分、好楼层先被挑走;而尚未触发积分的顺销盘(如松江洞泾)买家仍有充足挑选空间——这是非核心区相对核心区的优势。
04上海二手房挂牌量变化及市场解读(2025 – 2026)
ℹ️结论先给:上海二手房挂牌量在明显下降(供给收缩),去化周期从健康的 12–18 个月压缩到 3–4 个月,供需关系已反转;但这属于“结构性企稳”,并非普涨。
4.1 挂牌量对比图(仅上海)
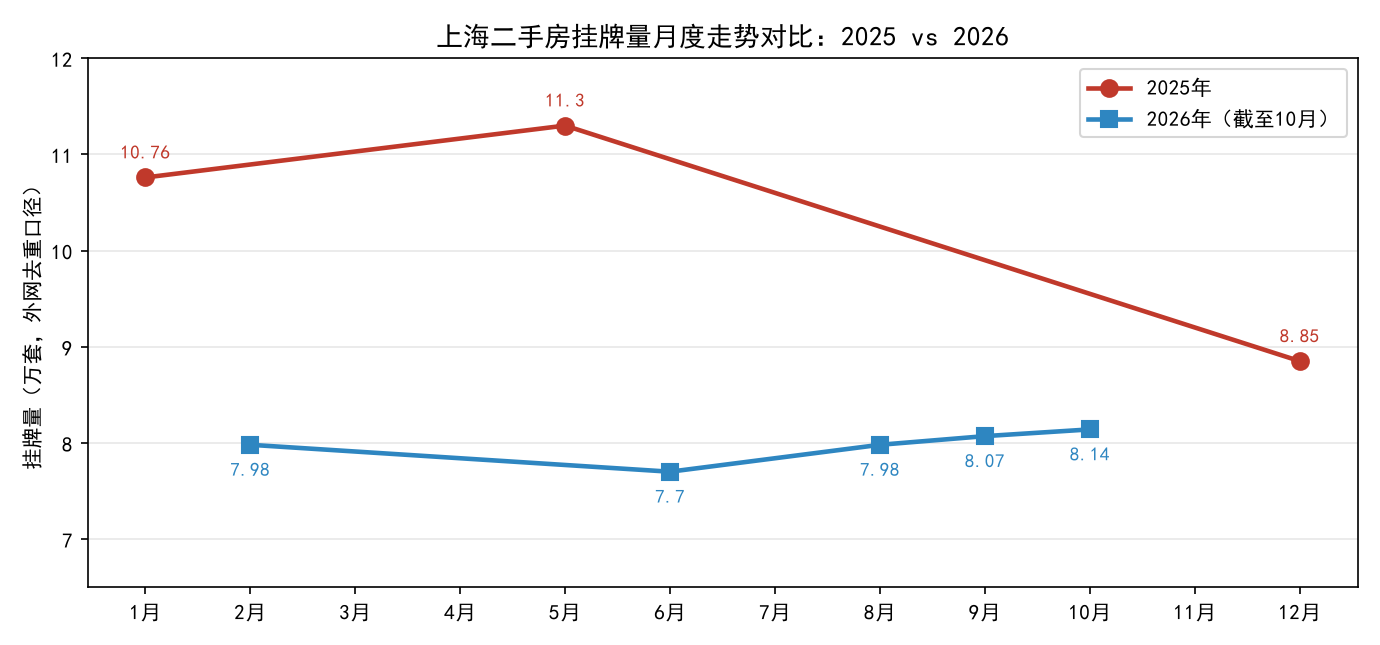 图1 上海二手房外网挂牌量月度走势:2025 vs 2026(链家/贝壳去重口径,万套)
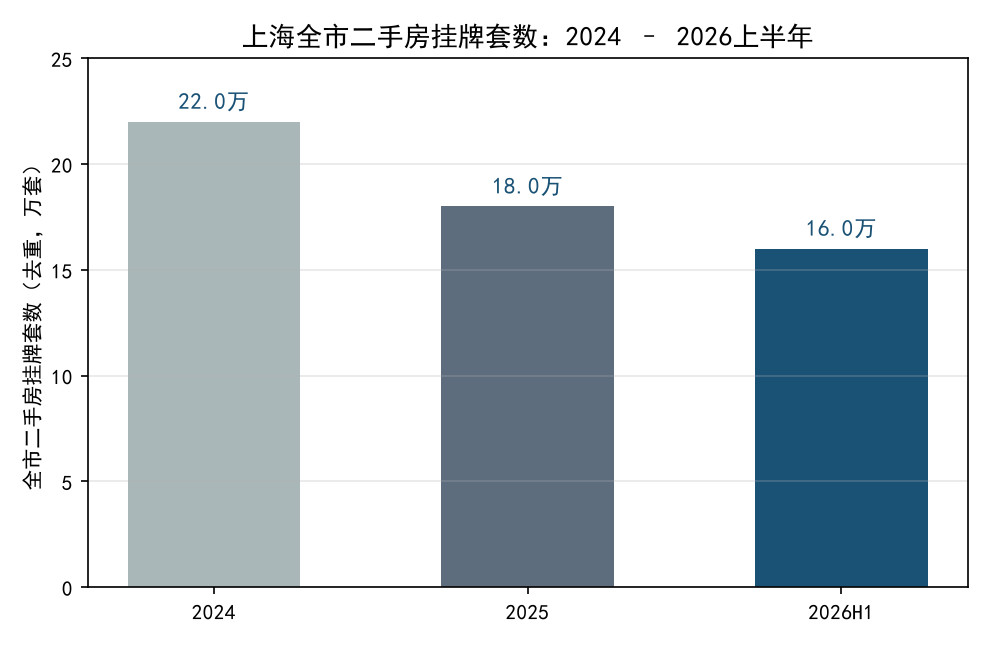 图2 上海全市二手房挂牌套数(去重):2024 / 2025 / 2026上半年(广发证券口径,万套)
注:口径说明:图1为中介外网“去重后可售”口径,图2为机构“全市去重套数”口径,两者趋势一致——挂牌量持续下行。网上房地产另有的“笔数”口径含多家中介重复挂牌,真实房源约为笔数 1/3,趋势同样下行。
4.2 挂牌量变化时间线(多口径,仅上海)
| 时间 / 口径 | 挂牌量 | 较前期变化 | 说明 |
|---|
| 2024 全年(广发全市去重) | 22.0 万套 | —(峰值年份) | 历史高位 |
| 2025 全年(广发全市去重) | 18.0 万套 | 较 2024 降约 18% | 持续下行 |
| 2025-01(链家外网) | 10.76 万套 | — | 年初水平 |
| 2025-05(链家外网) | 11.3 万套 | 上半年小峰值 | 5月为年内高点 |
| 2025-12(链家外网) | 8.85 万套 | 较 5 月降约 22% | 连续 8 月下调 |
| 2026-02(链家外网) | 7.98 万套 | 较 2025 年初降约 26% | 2月下旬低点 |
| 2026-06(二手住宅) | 7.7 万套 | 较历史高点降约 33% | 6月末阶段低点 |
| 2026-10(贝壳外网) | 8.14 万套 | 较 2025 年末微升后企稳 | 10月初水平 |
4.3 挂牌量下降的两个来源
- ① 成交消化:9 月上海二手成交 23,581 套,同比 +15.66%、连续 7 个月同比增长,高性价比房源加速去化。
- ② 房东主动撤牌 / 转售为租(约七成是房东自己撤的):租金回报(部分老破小可达 5%)已高于无风险利率(三年定存约 1.25%),房东算账后转租或惜售;内环内商品房撤牌比例高达 87%。
4.4 市场如何解读
- 不是“房东不卖了 = 房价要涨了”:去化周期 3–4 个月确实说明供需反转、核心区优质房源议价空间收窄(普遍只剩 1%–2%),但整体仍非普涨——远郊、房龄老、配套弱的房源依旧有去化压力。
- 价格端配合:9 月上海二手房价同比 +0.8%(70 城唯一转正),环比连续 7 个月上涨,是“企稳”而非“飙涨”。
- 对购房客户的启示:观望越久,优质单元(尤其顺销盘中位置/楼层好的房源)议价余地越少;市场已从买方主导转向供需平衡,遇到地段、户型、价格都合适的房子,可认真谈,但不必盲目追价。
05近三年购房人群变化与买房逻辑演变(2024 – 2026)
ℹ️一句话概括:三年里,上海买房的主力从“单一刚需上车”变成“刚需 + 改善双轨”,再变成“产品力驱动的置换升级”;买房逻辑从“买得起”变成“买得值”。
5.1 购房人群结构:三年对比
| 维度 | 2024 | 2025 | 2026(至今) |
|---|
| 300 万以下二手成交占比 | 49.1%(网签价口径超六成) | 55.4% | 56.1%(1–2月)→ 春节后一度超 60% |
| 成交主力 | 刚需绝对主力;豪宅走出独立行情 | 刚需继续走强,高总价改善犹豫 | 刚需与首次改善双向发力;500–800 万刚改成新房成交主力 |
| 户籍结构 | 非沪籍社保 5 年门槛开始松动 | 沪籍约 55–60% / 非沪籍约 40–45% | 非沪籍社保降至 1 年,新市民入场明显加速 |
| 一二手客群关系 | 重叠较高 | 开始分化 | 重合度仅 8.5%(全国最低),“新房改善、二手刚需”格局固化 |
| 典型人群画像 | 预算敏感的上车族;豪宅买家独立行情 | 总价可控、风险可控的理性买家 | 25–35 岁新上海人首置、35 岁上下的家庭置换、新经济高管(顶豪样本) |
注:占比趋势为同一机构连续口径:300 万以下成交占比 2023 年 41.3% → 2024 年 49.1% → 2025 年 55.4% → 2026 年继续上行,是连续三年的趋势性结果,反映购房决策“总价可控、风险可控”意识增强。
5.2 集中购入的板块与房源:三年对比
| 年份 | 二手房集中板块 | 新房集中板块 / 房源 | 房源特征 |
|---|
| 2024 | 奉贤南桥、浦东金桥、金山新城、松江中部、嘉定主城、周康、三林、浦江、泗泾、惠南——清一色外环外刚需大居 | 豪宅独立行情(7 个百亿盘、2,530 套 3,000 万以上成交);大虹桥供应锐减 | 总价 200 万以下占 38.3%;70–90㎡ 小户型是流通主力 |
| 2025 | 外环刚需延续,300 万以下全年成交超 13 万套;二手对新房比值 5:1 创十年新高 | 改善化 + 豪宅化,热门新盘集中外环 | 90㎡ 以下占比继续提升,小户型成交最快 |
| 2026 | 宝山、松江、闵行 90㎡ 及以下承接外溢刚需;徐汇、静安、长宁 144㎡ 以上高端改善活跃 | 青浦徐泾、嘉定新城、浦东森兰、宝山共康、松江新城、青浦新城;9 月成交 TOP10 板块中外环外占近六成 | 新规产品(抬板设计、高得房率)成热销标配;700–900 万总价段为新房主力 |
注:共性规律:热销板块集中在“配套已兑现、价格有参照”的外环板块;纯规划概念、配套待兑现的板块持续遇冷。
5.3 买房逻辑的三年演变
| 年份 | 主导逻辑 | 决策特征 | 政策配合 |
|---|
| 2024 | 以价换量:价格是唯一驱动力,“跌出来的需求” | 议价普遍打到 8.5 折,房东信心弱、逐月降价 | 5.27 沪九条(非沪籍社保 5→3 年)、9 月沪七条 |
| 2025 | 性价比分化:新房抬门槛(供应较 2023 锐减 55%)对二手探底(挂牌 +41%),“新房改善、二手刚需” | 总价可控 + 风险可控,理性决策,高总价改善犹豫 | 普宅标准取消、税费优化,置换成本下降 |
| 2026 | 产品力 + 确定性:“好地段 + 好产品 + 总价可控”才热销,单盘热销 ≠ 板块普涨 | 精挑细选(户型、采光、轨交、物业);决策周期缩短(象屿金茂·满嘉首开 10 天 100% 网签) | 沪七条激活非沪籍与置换链条;沪八条首付 15% + 以旧换新补贴 |
5.4 小结:对当下选房的启示
- 人群:政策每放松一档,就把下一拨人送进场——刚需之后是改善,改善之后是置换升级;当下是置换链条最顺的窗口。
- 板块:共识集中在“配套已兑现、价格有参照”的外环板块(青浦徐泾、嘉定新城、松江新城/洞泾、宝山顾村等),选择时优先看兑现度而非规划概念。
- 逻辑:从“买得起”到“买得值”——总价可控是底线,产品力与地段确定性决定去化速度,也决定未来二手流通性。
- 选房三问:板块配套兑现了吗?产品比周边二手强在哪?总价在家庭安全线内吗?三问都答得上,就是值得认真谈的房子。
06购房客户可参考的行情沟通要点
- ① 价格底线:上海新房网签备案有最低折扣约束,过低价格无法通过网签;购房时重点看“房价以外”的附加值(如车位、物业、积分权益)是否划算。
- ② 行情判断:上海已量价齐升、企稳回升,9 月二手房价全国唯一同比转正;好盘一旦触发积分就要拼社保分、好楼层先被挑走——适度决策比一味等待更稳妥。
- ③ 预算匹配:总价 300–400 万区间,在嘉定/青浦/松江三区里,松江洞泾(约 3.2 万/㎡)总价门槛最低;徐泾 6 万+、嘉定新城 4.2 万+ 同面积段多已触发积分需拼社保分。选房先卡总价安全线,再比板块与产品。
风险提示:以上为市场公开信息整理,不构成任何购房投资承诺;具体楼盘价格、折扣、税费以签约当日案场政策及合同为准。
⚠️ 免责声明:以上为 2024–2026 上海楼市公开信息整理,数据以网上房地产、统计局及官方公示为准,不构成任何购房投资承诺;具体楼盘价格、折扣、税费以签约当日案场政策及合同为准。
—— 胖李探房(李先楠),上海新房置业顾问,实地带看青浦 / 松江 / 嘉定。
相关阅读